YMO - Transfert d'argent
- 210.00 Avis
- 4,5
- Développeur
- YMO
- Publié
- 26 juil. 2022
Captures d'écran
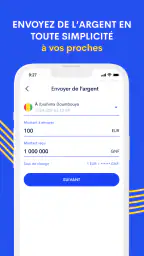
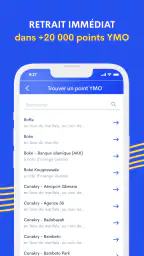
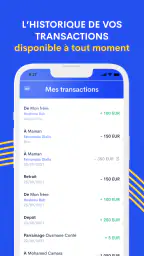
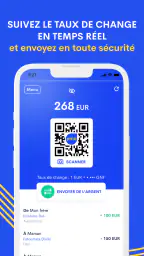
Envoyer de l’argent en Guinée peut vite devenir une tâche stressante lorsqu’il faut comparer le taux, vérifier le montant reçu et éviter les étapes inutiles. J’ai testé YMO - Transfert d'argent dans cette logique très concrète : partir d’un besoin simple, saisir la somme, contrôler le résultat et terminer le transfert sans se perdre dans une interface compliquée. L’application de finance, développée par YMO, cherche clairement à rendre ce parcours plus direct, avec un accent sur le taux appliqué et la rapidité du transfert.
Mon impression générale est positive, surtout pour les personnes qui envoient régulièrement de l’argent en Guinée et veulent garder la même méthode à chaque opération. Ce n’est pas une application que j’utiliserais sans réfléchir pour tous les besoins financiers possibles. Elle est plus spécialisée, et c’est justement ce qui fait son intérêt. En revanche, cette spécialisation signifie aussi qu’il faut prendre le temps de vérifier les informations affichées avant de confirmer, particulièrement lorsque le montant est important.
Un parcours de base pensé pour les transferts vers la Guinée
La première utilisation est assez facile à comprendre. Je commence par indiquer le montant que je souhaite envoyer, puis je regarde le résultat présenté avant d’aller plus loin. Cette étape mérite davantage d’attention qu’un simple coup d’œil : le montant de départ, le taux de conversion et la somme attendue à l’arrivée doivent être lus ensemble. Pour moi, c’est le premier réflexe à adopter avec YMO : ne pas se contenter de voir que le transfert est annoncé comme instantané, mais vérifier ce que le destinataire recevra réellement.
Cette habitude est particulièrement utile dans un scénario courant. Imaginons que je veuille aider un proche en Guinée depuis mon téléphone, entre deux activités, sans ouvrir un tableau de comparaison ou calculer manuellement plusieurs conversions. Je saisis la somme prévue, je contrôle le taux affiché, je relis les informations du bénéficiaire et je ne valide qu’après cette dernière vérification. Le gain de temps vient moins d’une manipulation spectaculaire que d’un parcours suffisamment clair pour être répété sans hésitation.
J’ai aussi apprécié le fait que l’application soit gratuite à télécharger. Cela permet de l’installer et d’observer son fonctionnement avant de décider si elle correspond à mes habitudes. Il faut toutefois distinguer le prix de l’application et le coût réel d’un transfert. Une application gratuite ne signifie pas automatiquement que chaque opération est sans frais ou que le taux sera toujours le plus intéressant. Dans mon usage, je considère donc l’écran récapitulatif comme la véritable base de décision, plutôt que le simple argument de gratuité.
YMO convient surtout à quelqu’un qui connaît déjà la raison de son transfert et qui veut aller droit au but. Si je cherche un outil général pour gérer un budget, suivre des dépenses, payer des factures ou organiser plusieurs comptes, je ne le choisirais pas en premier. Sa valeur est beaucoup plus évidente lorsque le besoin principal reste l’envoi d’argent vers la Guinée.
La vérification qui évite les erreurs banales
Le risque le plus réaliste n’est pas de ne pas comprendre l’idée du service, mais de valider trop vite. Un chiffre mal saisi, un bénéficiaire sélectionné trop rapidement ou une lecture incomplète du montant final peut transformer une opération simple en problème à résoudre. Je conseille de relire chaque champ avant la confirmation, même si le transfert est présenté comme instantané. La rapidité doit venir après la précision, jamais à sa place.
Un autre réflexe utile consiste à effectuer la première opération avec un montant raisonnable, surtout si l’on découvre l’application ou si l’on change de téléphone. Cette approche ne garantit rien à elle seule, mais elle permet de se familiariser avec le parcours, de vérifier les informations du destinataire et de comprendre comment le résultat est présenté. Ensuite, je peux reprendre exactement les mêmes étapes pour les transferts suivants, sans improviser.
La note moyenne de 4,5, attribuée par environ 1,4 millier de personnes, montre que l’application reçoit un accueil favorable. Je ne prends pas ce chiffre comme une preuve que chaque situation sera parfaite, mais il correspond à ce que j’ai ressenti sur le parcours principal : l’outil est accessible et son objectif est lisible. Sa communauté dépasse par ailleurs les cent mille installations, ce qui donne à YMO une présence déjà réelle auprès des utilisateurs Android.
Réglages et habitudes à contrôler avant de gagner du temps
Avec une application de transfert, les réglages les plus utiles ne sont pas forcément ceux qui promettent de tout automatiser. Je commence par vérifier les informations de mon propre profil, la méthode de réception ou d’envoi proposée dans le parcours, ainsi que les coordonnées du destinataire. Une donnée incorrecte peut être plus gênante qu’une étape supplémentaire, surtout lorsqu’on utilise l’application depuis un écran de téléphone peu confortable.
Je recommande également de garder l’application à jour. La version actuelle est la 2.1.4 et elle fonctionne à partir d’Android 7.0. Pour une application financière, cette vérification est une bonne habitude : elle évite de rester sur une ancienne version alors que l’expérience évolue. Je ne vois pas cela comme une raison de changer ses habitudes chaque semaine, mais plutôt comme un contrôle périodique avant un transfert important.
Le réglage le plus important reste finalement comportemental : choisir un moment où je peux lire calmement le récapitulatif. Beaucoup de personnes veulent envoyer de l’argent rapidement parce que le besoin est urgent. Pourtant, prendre quelques secondes pour vérifier le taux et le montant final est une forme de réglage à part entière. Je préfère désactiver toute distraction, éviter de faire l’opération dans une file d’attente et conserver une trace personnelle du montant envoyé et de la date.
J’évite aussi de traiter YMO comme un carnet d’adresses automatique. Même si je transfère régulièrement de l’argent à la même personne, je relis son identité ou ses coordonnées à chaque opération. Cette discipline est particulièrement importante lorsqu’un téléphone est partagé, lorsqu’un contact a changé de numéro ou lorsque plusieurs bénéficiaires ont des noms proches. Le raccourci le plus sûr n’est pas de supprimer la vérification, mais de rendre cette vérification rapide et systématique.
Une routine simple pour les utilisateurs réguliers
Après quelques utilisations, je peux adopter une séquence fixe : ouvrir l’application, saisir le montant, examiner le taux, contrôler le destinataire, relire la somme attendue et confirmer. Cette routine paraît évidente, mais elle évite de sauter une étape lorsque l’on est pressé. Elle rend aussi les transferts plus faciles à expliquer à un proche qui découvre le service.
Je conseille de noter séparément les informations importantes dans un espace sûr, plutôt que de compter uniquement sur ma mémoire. Il peut s’agir du nom exact du bénéficiaire, de la raison du transfert ou du montant prévu. Je ne transforme pas cette note en stockage de données sensibles inutiles : je garde uniquement ce qui m’aide à comparer ce que j’avais prévu avec ce que l’application affiche au moment de l’opération.
Pour un transfert récurrent, je prépare le montant à l’avance, mais je ne présume pas que le taux sera identique d’une utilisation à l’autre. C’est un point essentiel. Une ancienne opération peut servir de repère pour repérer une erreur de saisie, pas de garantie sur le résultat actuel. Le bon automatisme consiste à préparer les informations, puis à refaire le contrôle du taux au dernier moment.
Le classement PEGI 3 indique une accessibilité très large sur le plan de l’âge, mais cela ne remplace pas l’accompagnement d’un adulte lorsqu’un jeune utilise un téléphone familial pour une opération financière. La simplicité de l’interface peut donner l’impression que tout est sans conséquence. À mes yeux, la personne qui confirme le transfert doit toujours comprendre le montant, le destinataire et l’objectif de l’envoi.
Les façons d’aller plus vite sans perdre le contrôle
La meilleure manière d’accélérer avec YMO est de réduire les hésitations, pas de multiplier les gestes. Je prépare d’abord les informations nécessaires avant d’ouvrir l’application : montant exact, identité du destinataire et objectif du transfert. Une fois dans le parcours, je peux me concentrer sur la vérification du taux et du montant reçu au lieu de chercher ces éléments en parallèle dans mes messages ou mes notes.
Pour les transferts réguliers, je peux également choisir une période de la journée où je suis généralement disponible et attentif. Ce n’est pas une fonction spéciale de l’application, mais une méthode efficace pour éviter les opérations faites dans la précipitation. Je garde la même séquence à chaque fois, ce qui permet de repérer plus vite une information inhabituelle ou un écran différent.
Un conseil moins évident concerne la comparaison avec les alternatives habituelles. Les services bancaires classiques peuvent être plus adaptés lorsque je veux centraliser plusieurs opérations, consulter un historique financier plus large ou bénéficier d’un accompagnement déjà lié à mon compte. Les services de transfert généralistes peuvent, eux, être préférables si j’envoie de l’argent vers plusieurs pays. YMO devient plus convaincant lorsque mon besoin reste centré sur la Guinée et que je privilégie un parcours spécialisé.
Je ne compare pas seulement les frais affichés. Je regarde le résultat complet : le taux proposé, le montant qui doit parvenir au destinataire, la vitesse annoncée et la simplicité du parcours. Une solution légèrement moins pratique peut parfois être plus intéressante pour une somme élevée, tandis que YMO peut être plus agréable pour un envoi courant où la clarté et la rapidité comptent davantage. Le bon choix dépend donc de l’opération, pas uniquement du nom du service.
Si le téléphone est ancien ou si la connexion est instable, je prends davantage de précautions. Je ne relance pas plusieurs fois une opération simplement parce que l’écran met du temps à répondre. Je vérifie d’abord si la confirmation est apparue ou si une notification est arrivée, afin d’éviter un doublon. Cette prudence est une limite pratique de tout transfert effectué depuis un mobile, mais elle est particulièrement importante quand l’application met en avant l’instantanéité.
Quand la rapidité devient un mauvais objectif
Il y a des moments où je ne chercherais pas à utiliser YMO le plus vite possible. Pour un premier transfert vers un nouveau bénéficiaire, pour une somme inhabituelle ou lorsque le taux semble différent de ce que j’attendais, je ralentis volontairement. Une minute de vérification vaut mieux qu’une correction difficile après validation.
Je déconseille aussi de faire confiance à une capture d’écran ancienne pour juger une opération actuelle. Elle peut aider à retrouver une méthode, mais elle ne remplace pas les informations affichées au moment présent. Le taux et le montant final doivent être contrôlés à chaque envoi. C’est l’un des compromis du transfert d’argent : la répétition rend le geste plus rapide, mais elle peut aussi pousser à agir machinalement.
Pour quelqu’un qui envoie seulement de l’argent une fois par an, l’avantage de la routine est moins important. Dans ce cas, une banque ou un service déjà connu peut sembler plus rassurant, surtout si je souhaite parler à un conseiller ou regrouper la transaction avec d’autres démarches. YMO reste utilisable, mais sa force se révèle davantage dans un usage régulier et ciblé.
Les limites à connaître avant d’en faire son outil principal
La première limite est liée à son positionnement. YMO n’est pas présenté comme une suite complète de gestion financière. Je ne l’installerais pas pour remplacer une application bancaire, suivre toutes mes dépenses ou construire un budget mensuel. Pour ces besoins, une solution plus large sera probablement mieux organisée. Ici, l’expérience est plus pertinente lorsque je veux envoyer de l’argent en Guinée avec un minimum de détour.
La deuxième limite concerne la comparaison. Même si l’application met l’accent sur un taux avantageux, je garde le réflexe de comparer le montant final avec une ou deux alternatives lorsque la somme est conséquente. Cette comparaison demande un peu de temps et enlève une partie du confort du parcours unique. Elle reste néanmoins nécessaire pour savoir si la rapidité compense réellement une éventuelle différence de taux ou de frais.
La troisième limite est humaine : une interface simple peut encourager une validation trop automatique. Les utilisateurs expérimentés ne se contentent pas de répéter la même opération. Ils vérifient que le bénéficiaire est toujours le bon, que le montant correspond à leur intention et que le résultat affiché reste cohérent. Dans mon expérience, cette méthode est plus fiable que de chercher des raccourcis qui supprimeraient les contrôles.
Il faut aussi penser au destinataire. Le transfert ne s’arrête pas au moment où je touche le bouton de confirmation. Je m’assure que la personne attend bien l’envoi et que les informations transmises concordent avec les siennes. Une communication simple, par exemple confirmer le montant prévu avant l’opération, réduit les malentendus. Je ne partage pas plus de détails que nécessaire, mais je ne laisse pas non plus le destinataire découvrir seul qu’un transfert a été effectué.
La date de sortie, le 26 juillet 2022, situe l’application dans un produit qui a déjà eu le temps de trouver son public. Je préfère toutefois juger son intérêt sur mon besoin concret plutôt que sur son ancienneté. La version actuelle et l’entretien régulier de l’application comptent davantage pour mon usage quotidien que la date de première disponibilité.
Pour qui l’application fonctionne vraiment bien
Je la recommande en priorité aux personnes qui envoient souvent de l’argent vers la Guinée, qui veulent une procédure relativement directe et qui sont prêtes à vérifier elles-mêmes le taux avant chaque validation. Elle peut aussi convenir à quelqu’un qui cherche une première solution spécialisée, sans payer pour installer l’application et sans adopter immédiatement une plateforme financière plus complexe.
Elle me paraît moins adaptée à une personne qui veut une couverture internationale très large, un tableau de bord bancaire complet ou un accompagnement humain permanent. Elle n’est pas non plus le meilleur choix pour quelqu’un qui refuse de comparer les conditions d’un transfert ou qui valide systématiquement sans lire le récapitulatif. Dans ces cas, une alternative plus généraliste ou plus intégrée à la banque habituelle peut être préférable.
Les utilisateurs avancés peuvent tirer parti d’une organisation simple : conserver une routine de vérification, préparer les coordonnées sans les recopier dans la précipitation, comparer les opérations importantes et éviter les relances multiples en cas de connexion lente. Ce ne sont pas des fonctions cachées que j’attribue à YMO, mais des habitudes qui exploitent mieux son parcours réel sans inventer d’automatisation.
Pour répondre à la question de la confiance, je dirais que l’application mérite d’être essayée, mais pas utilisée les yeux fermés. Sa note de 4,5 et ses plus de cent mille installations sont rassurantes comme signaux d’adoption, tandis que mes propres critères restent la lisibilité du récapitulatif, la cohérence du montant reçu et la facilité à répéter les contrôles. Je commence avec une opération maîtrisée, puis j’élargis mon usage si l’expérience correspond à mes attentes.
Mon verdict après une utilisation régulière
YMO réussit surtout lorsqu’on lui demande ce qu’elle semble vouloir faire : faciliter les transferts d’argent vers la Guinée, avec un parcours orienté vers le taux et la rapidité. J’aime son approche ciblée, son accès gratuit et la possibilité de construire une routine claire autour de chaque opération. Pour un utilisateur régulier, cette simplicité peut faire une vraie différence par rapport à une application bancaire plus lourde ou à un service généraliste rempli d’options inutiles.
Mon avis reste nuancé, car la rapidité ne dispense jamais de vérifier les détails. Je compare le résultat lorsque l’enjeu financier est important, je relis toujours les informations du destinataire et je ne considère pas une ancienne opération comme une référence définitive. Ces précautions réduisent le risque de transformer une interface pratique en outil utilisé machinalement.
Au final, je conseillerais YMO à un ami qui envoie régulièrement de l’argent en Guinée et qui veut une solution mobile spécialisée. Je lui dirais de l’installer, de commencer par un transfert raisonnable, de lire attentivement le récapitulatif et de conserver une routine de contrôle. Le meilleur usage de YMO n’est pas de supprimer toute vérification, mais de rendre la vérification assez simple pour être faite à chaque fois.
Points forts
- Transferts rapides entre utilisateurs
- souvent effectués en quelques secondes.
- Interface claire
- adaptée aux personnes peu habituées aux applications financières.
- Possibilité de suivre facilement l’état et l’historique des transactions.
- Réduit le besoin de manipuler de l’argent liquide au quotidien.
- Notifications pratiques pour confirmer les envois et les réceptions.
Limitations
- La disponibilité des services peut varier selon le pays et les banques partenaires.
- Des frais peuvent s’appliquer selon le montant ou le type de transfert.
- Un compte bancaire ou un numéro de téléphone compatible peut être requis.
- Les délais peuvent s’allonger en cas de maintenance ou de problème réseau.
- La vérification d’identité peut sembler longue lors de la première inscription.
Questions Fréquemment Posées
Qu’est-ce que YMO - Transfert d’argent et à quoi sert cette application ?
YMO - Transfert d’argent est une application conçue pour faciliter l’envoi et la réception d’argent depuis un téléphone mobile. Elle permet généralement d’effectuer des transferts plus rapidement qu’avec les méthodes traditionnelles, de consulter l’historique des opérations et de suivre l’état d’une transaction. Avant de l’utiliser, vérifiez les pays pris en charge, les devises disponibles et les conditions appliquées à votre compte.
YMO - Transfert d’argent est-elle sûre pour envoyer de l’argent ?
La sécurité dépend à la fois des protections intégrées à l’application et de vos propres habitudes. Lors de mon évaluation, il est essentiel de protéger l’accès au compte avec un mot de passe ou un code confidentiel, de ne jamais partager les codes de validation et de télécharger l’application uniquement depuis une boutique officielle. Vérifiez toujours le nom du bénéficiaire et le montant avant de confirmer.
Quels documents ou informations sont nécessaires pour créer un compte YMO ?
L’inscription peut demander un numéro de téléphone valide ainsi que des informations personnelles destinées à vérifier votre identité. Selon votre pays, la réglementation financière peut également imposer l’envoi d’une pièce d’identité, d’une photographie ou d’autres justificatifs. Les exigences peuvent varier selon le niveau de compte et les services souhaités. Consultez les indications affichées dans l’application avant de commencer.
Combien coûtent les transferts avec YMO et combien de temps prennent-ils ?
Les frais et les délais varient selon le montant envoyé, le pays de destination, le mode de transfert et le type de bénéficiaire. Certaines opérations peuvent être rapides, tandis que d’autres nécessitent un délai de traitement ou une vérification supplémentaire. Avant la confirmation, l’application devrait afficher le montant total, les éventuels frais et la somme reçue par le destinataire.
Que faire si un transfert YMO échoue, reste en attente ou arrive au mauvais destinataire ?
Commencez par consulter l’historique des transactions afin de vérifier le statut exact de l’opération et son numéro de référence. Évitez de renvoyer immédiatement l’argent, car cela pourrait provoquer un double paiement. Si le transfert reste bloqué, échoue ou a été envoyé à une mauvaise personne, contactez rapidement l’assistance YMO depuis les canaux officiels, avec les détails de la transaction et les justificatifs demandés.


